Банк погоджує кредит на станцію і ставить умову: поліс страхування з банком як вигодонабувачем. Власник отримує від страхової пропозицію на кількох сторінках і не розуміє, що саме покрито і чому стандартний договір не включає найголовніший для України ризик. Розберемо, від чого реально можна застрахувати промислову СЕС і накопичувач, як працює страхування сонячної електростанції від воєнних ризиків і які виключення шукати в договорі до підпису.
Які ризики має промислова СЕС
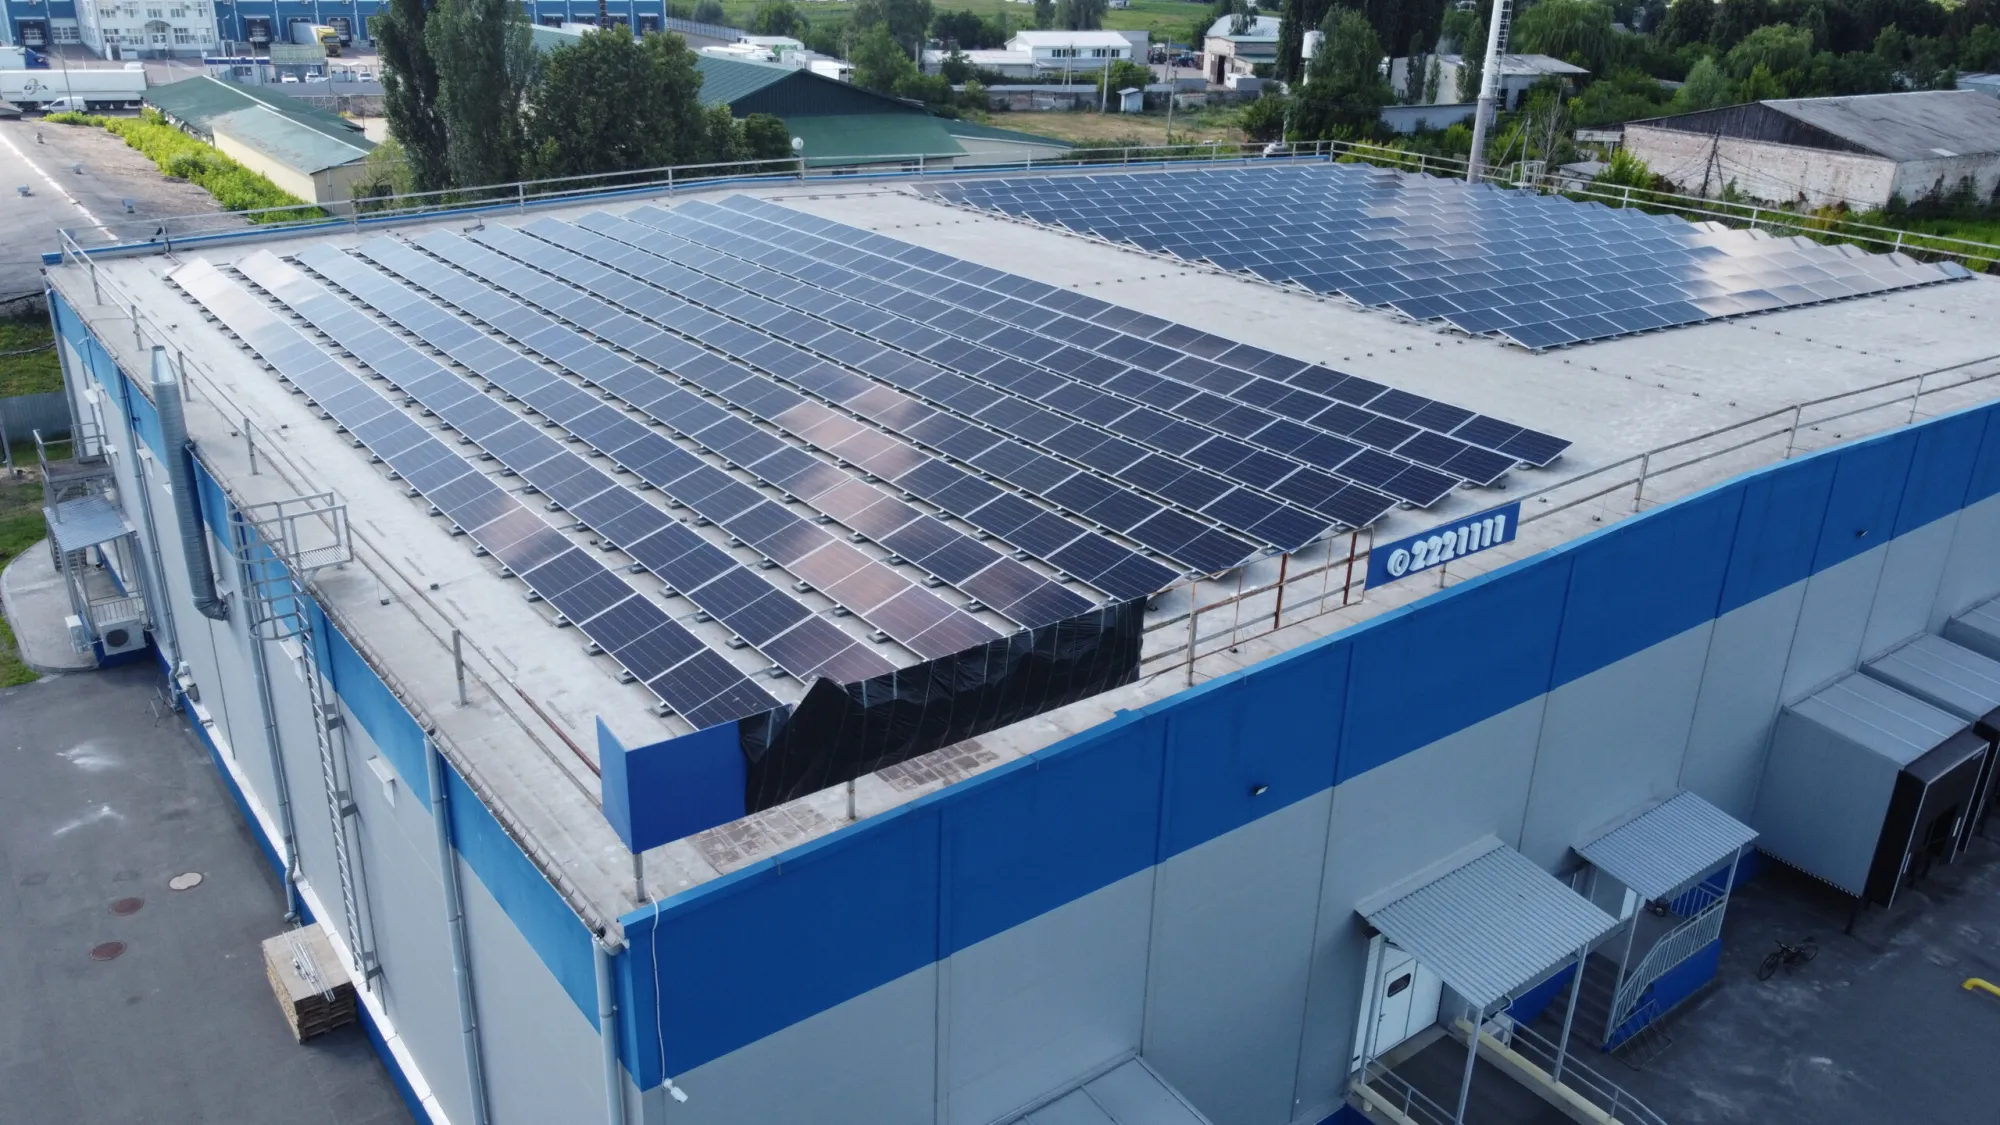
Станція працює десятиліттями під відкритим небом. За цей час з нею може статися багато чого:
- стихія: град, ураган, сніговий тиск, блискавка;
- пожежа: від дефекту з’єднання, перегріву, займання покрівлі або сусідньої будівлі;
- крадіжка кабелю, панелей, інверторів, особливо на наземних станціях;
- поломки обладнання: інвертори, трансформатори, система охолодження накопичувача;
- воєнні ризики: ракетні й дронові удари, уламки, вибухова хвиля;
- втрата доходу: станція не працює, а зобов’язання за кредитом і рахунки за електроенергію з мережі нікуди не зникають.
Страхування СЕС для бізнесу зазвичай складається з кількох полісів або розділів, кожен з яких закриває свою групу ризиків.
Коротко про нашу частину: ми пропонуємо страхування від усіх можливих ризиків протягом 1 року. Далі власник станції обирає поліс самостійно, і пункти нижче допоможуть порівняти пропозиції страховиків.
Майно, будмонтаж, втрата доходу
Страхування будівельно-монтажних ризиків СЕС діє під час будівництва: від завезення обладнання на майданчик до прийняття станції в експлуатацію. Покриває пошкодження під час монтажу, падіння, крадіжку з майданчика, стихію. Хто купує цей поліс, замовник чи підрядник, варто прописати в договорі підряду.
Майнове страхування діє після введення в експлуатацію. Страхування промислової СЕС за класичною схемою покриває вогонь, стихію, протиправні дії третіх осіб, а за розширеним покриттям і поломку обладнання (машинні ризики).
Страхування втрати доходу сонячної електростанції компенсує недоотриманий виробіток або прибуток, поки станція відновлюється після страхового випадку. Зазвичай воно діє лише разом з майновим полісом і лише якщо причиною простою був застрахований ризик. Розмір виплати рахують за фактичним виробітком, тому дані моніторингу й обслуговування за минулі періоди тут стають доказом.
Страхування накопичувача енергії часто оформлюють окремим об’єктом у тому ж договорі. Страхова може поставити додаткові умови: система пожежогасіння, контроль температури, дотримання вимог виробника. Детальніше про самі системи накопичення енергії читайте окремо.
Воєнні ризики: які програми існують
Стандартні майнові договори майже завжди виключають війну, воєнні дії і тероризм. Тому страхування сонячної електростанції від воєнних ризиків оформлюють окремо, і на ринку є кілька шляхів:
- Українські страховики з перестрахуванням за кордоном. Частина компаній пропонує покриття воєнних ризиків для майна з лімітами і окремими умовами, залежно від регіону та об’єкта.
- Міжнародні програми. MIGA страхування Україна (міжнародне агентство з гарантування інвестицій) та інші агенції покривають політичні й воєнні ризики, але переважно для іноземних інвестицій і великих проєктів.
- Програми, пов’язані з кредитом. Деякі міжнародні фінансові організації разом з банками пропонують покриття воєнних ризиків для позичальників у межах кредитних програм.
Умови таких програм змінюються часто, тому перевіряйте ліміти, регіональні обмеження і період дії покриття на дату укладання договору.
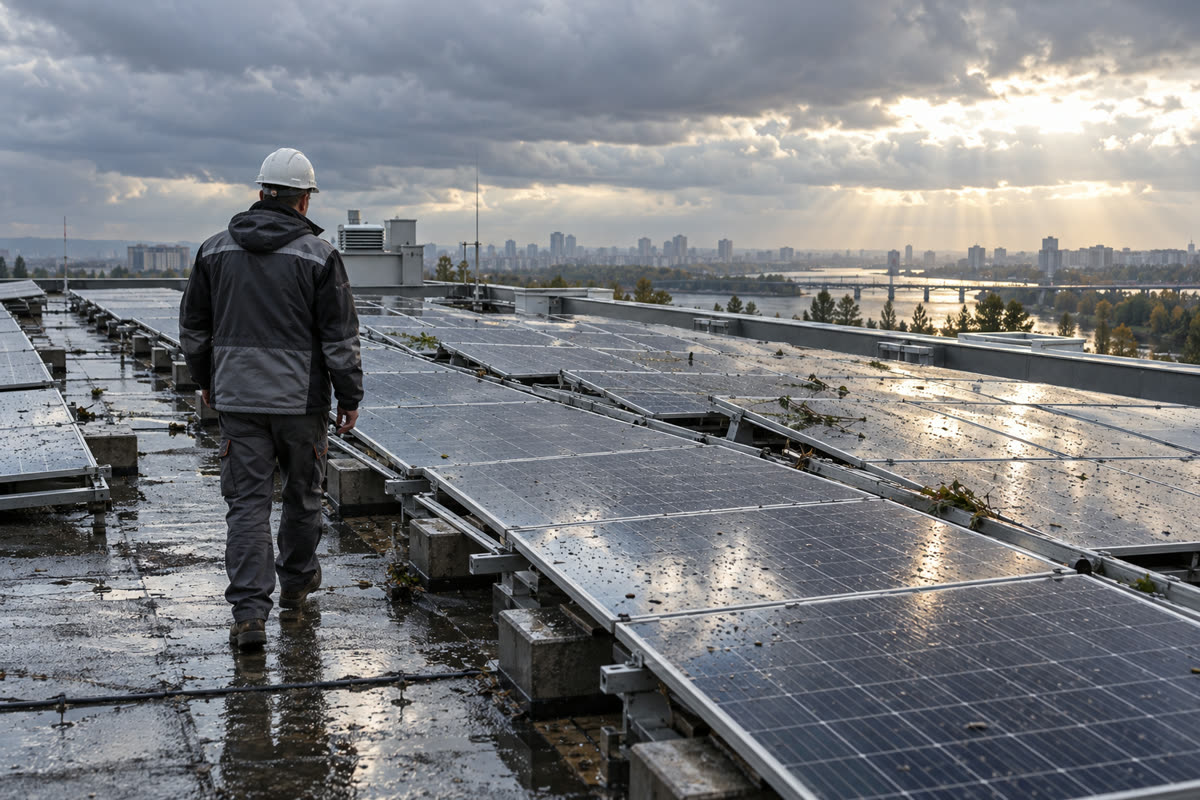
Град, вітер, пожежа
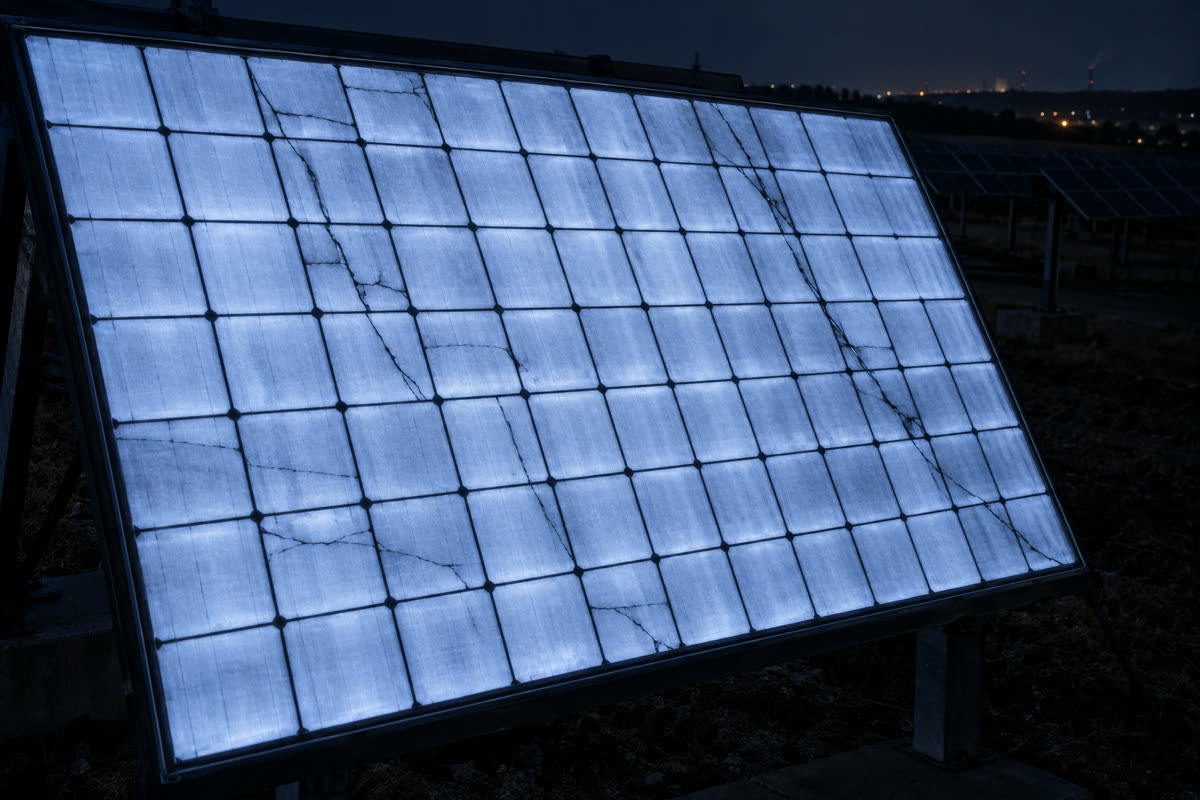
Страхування сонячних панелей від граду зазвичай входить у стандартний пакет стихійних ризиків. Сучасні панелі проходять випробування на удар градом за стандартами IEC, але великий град ламає скло, а мікротріщини в комірках видно лише на електролюмінесцентній зйомці. Тому важливо, щоб договір покривав і приховані пошкодження, виявлені після події.
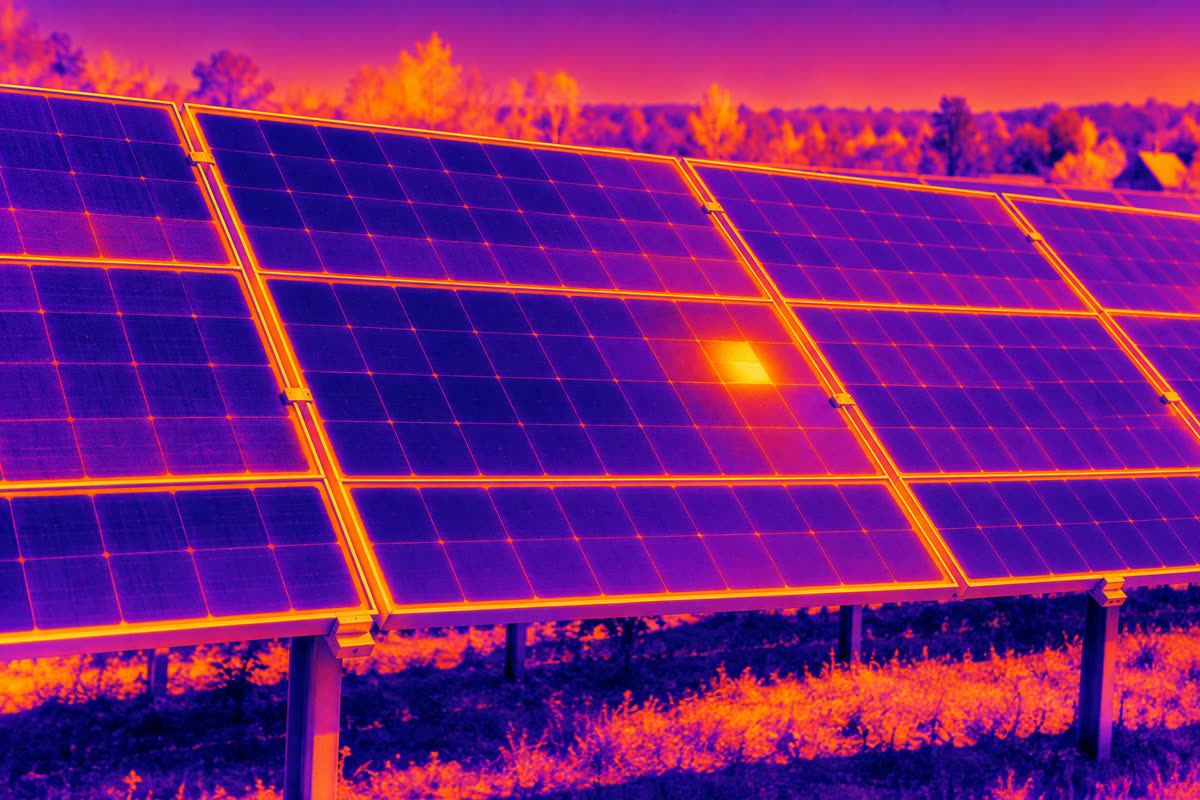
Для вітру і снігу страхова може перевіряти, чи відповідали конструкції проєктним навантаженням. Для пожежі: чи є протокол вимірювань і чи виконувалося обслуговування. Регулярні огляди і тепловізійна зйомка тут зменшують і ризик, і кількість суперечок при виплаті.
Таблиця ризиків і типових виключень
| Ризик | Вид полісу | Типові виключення |
|---|---|---|
| Пошкодження під час монтажу | будівельно-монтажні ризики | помилки проєкту, дефекти матеріалів, штрафні санкції за договором підряду |
| Пожежа, блискавка | майно | порушення правил експлуатації, відсутність обслуговування |
| Град, вітер, сніг | майно (стихійні ризики) | навантаження вище проєктних, знос, поступова деградація |
| Крадіжка | майно (протиправні дії) | без ознак проникнення, без охорони, якщо вона була умовою |
| Поломка інвертора, накопичувача | машинні ризики | гарантійні випадки виробника, знос, програмні збої |
| Удар ракети, дрона, уламки | окремий поліс або розширення на воєнні ризики | регіони поблизу бойових дій, ліміти на один випадок |
| Простій після пошкодження | втрата доходу | простій з причин, не покритих майновим полісом, початковий період простою в межах франшизи |
Читайте розділ виключень так само уважно, як і розділ покриття. Окремо зверніть увагу на франшизу, порядок оцінки збитку (за відновлювальною вартістю чи з урахуванням зносу) і на те, у який період після події договір вимагає повідомити страховика.
Що вимагає банк при кредиті
Страхування кредиту на сонячну електростанцію в типовому випадку означає страхування заставного майна, а не самого боргу. Умови й перелік документів банк визначає індивідуально, але найчастіше йдеться про такі пункти:
- майновий поліс на весь період кредиту з банком як вигодонабувачем;
- страхова сума, узгоджена з вартістю застави або залишком боргу;
- страховик, якого погоджує банк;
- іноді покриття воєнних ризиків, якщо це вимога програми фінансування.
Вимоги конкретного банку і програми краще з’ясувати до вибору страховика, щоб не переоформлювати поліс. Про варіанти фінансування станції читайте на сторінці кредитування СЕС.
Чек-лист страхового випадку
- Зафіксувати час події, зробити фото і відео пошкоджень з різних ракурсів.
- Не розбирати й не вивозити пошкоджене обладнання до огляду представником страхової, якщо це не загрожує безпеці.
- Повідомити страховика якомога швидше, у межах періоду, вказаного в договорі.
- Викликати відповідні служби: ДСНС, поліцію, і отримати довідки.
- Вивантажити з моніторингу графік виробітку до і після події та журнал аварій інверторів.
- Підготувати документи на обладнання: договори, накладні, акти введення, паспорти.
- Зробити дефектний акт і кошторис відновлення від сервісної компанії.
- Для втрати доходу: дані про виробіток за аналогічні періоди минулих років.
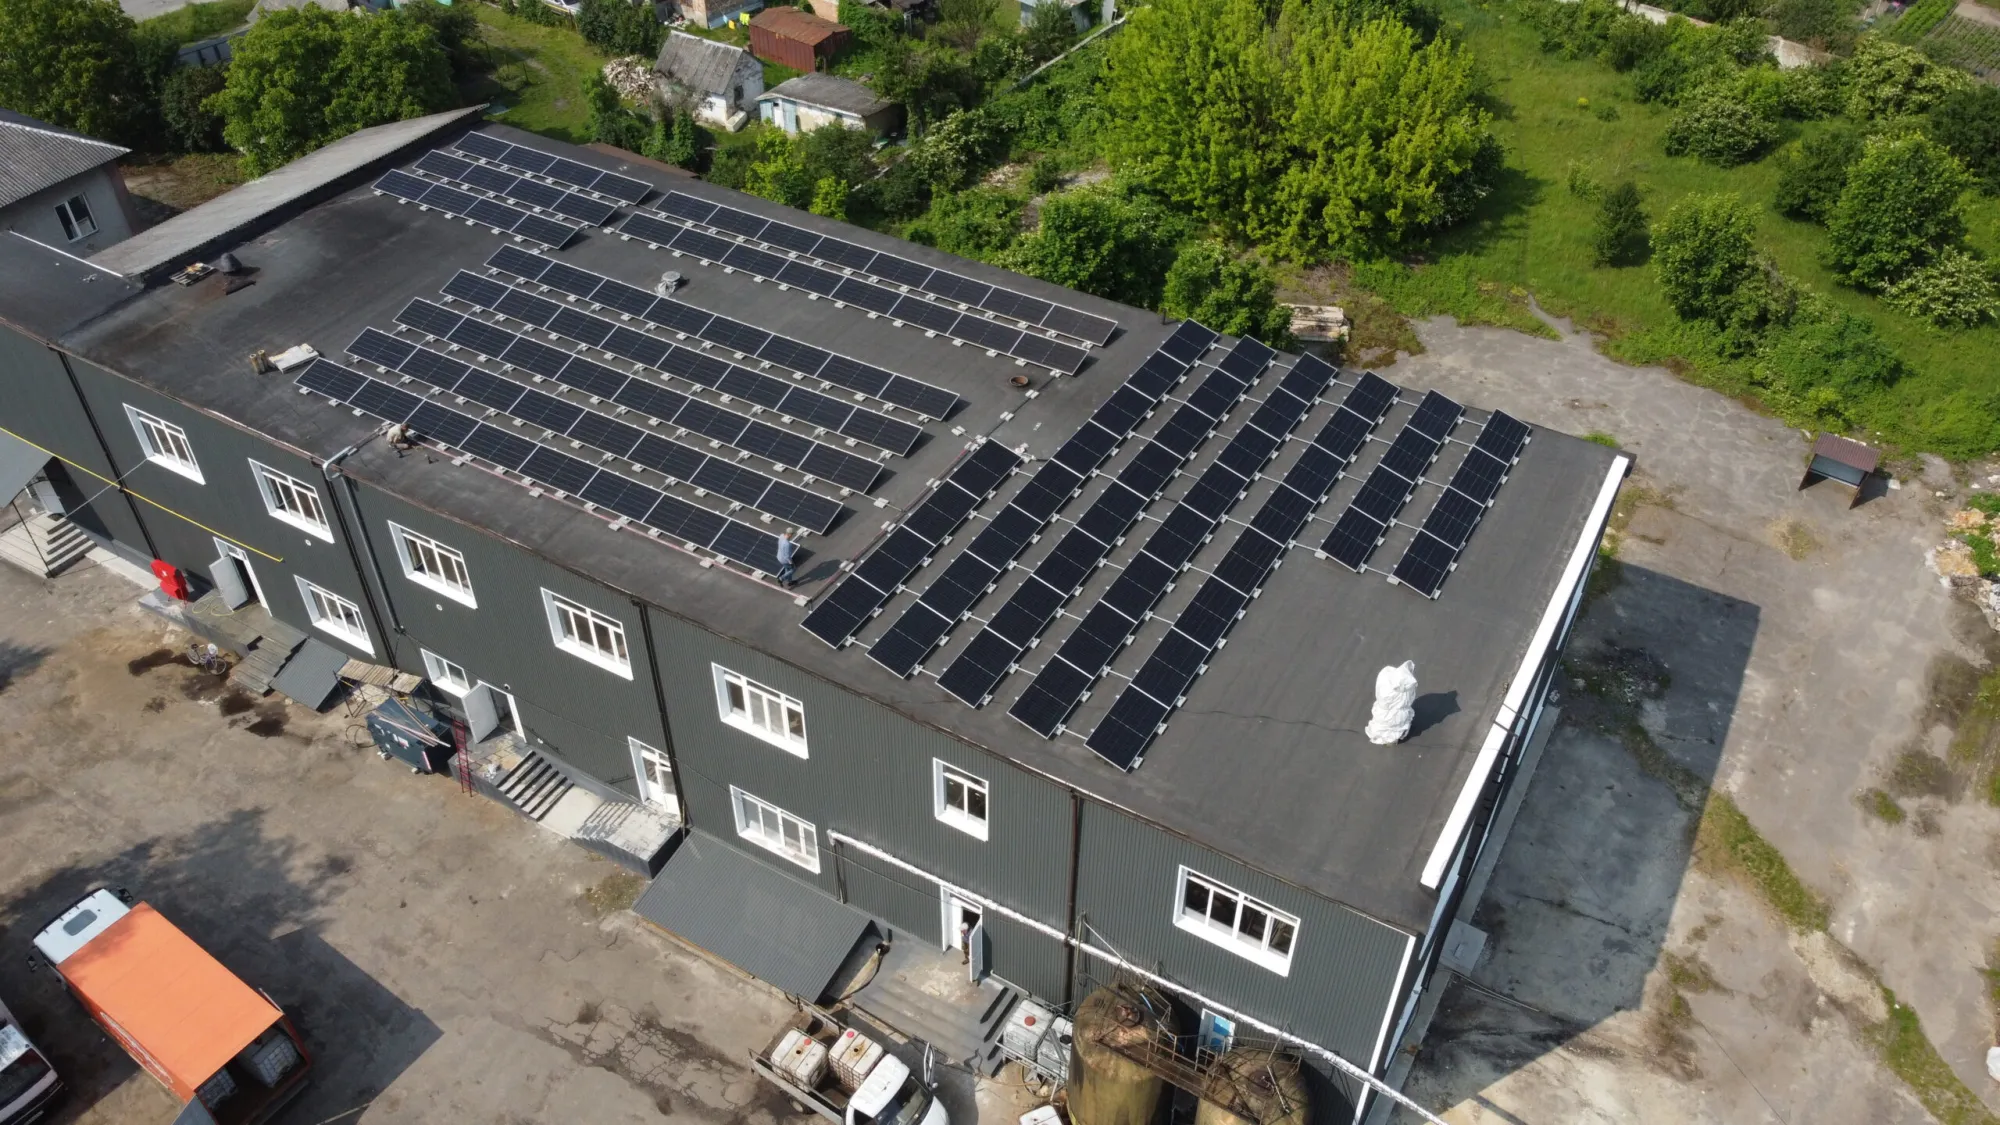
Страховий випадок сонячна електростанція «доводить» даними. Чим краще налагоджений облік і обслуговування, тим швидше і повніше виплата. Детальніше про промислові СЕС на даху.
Часті питання
Чи покриває стандартний поліс удар дрона?
Зазвичай ні: війна і воєнні дії в стандартних договорах виключені. Потрібне окреме покриття воєнних ризиків.
Чи треба страхувати станцію на даху, якщо застрахована будівля?
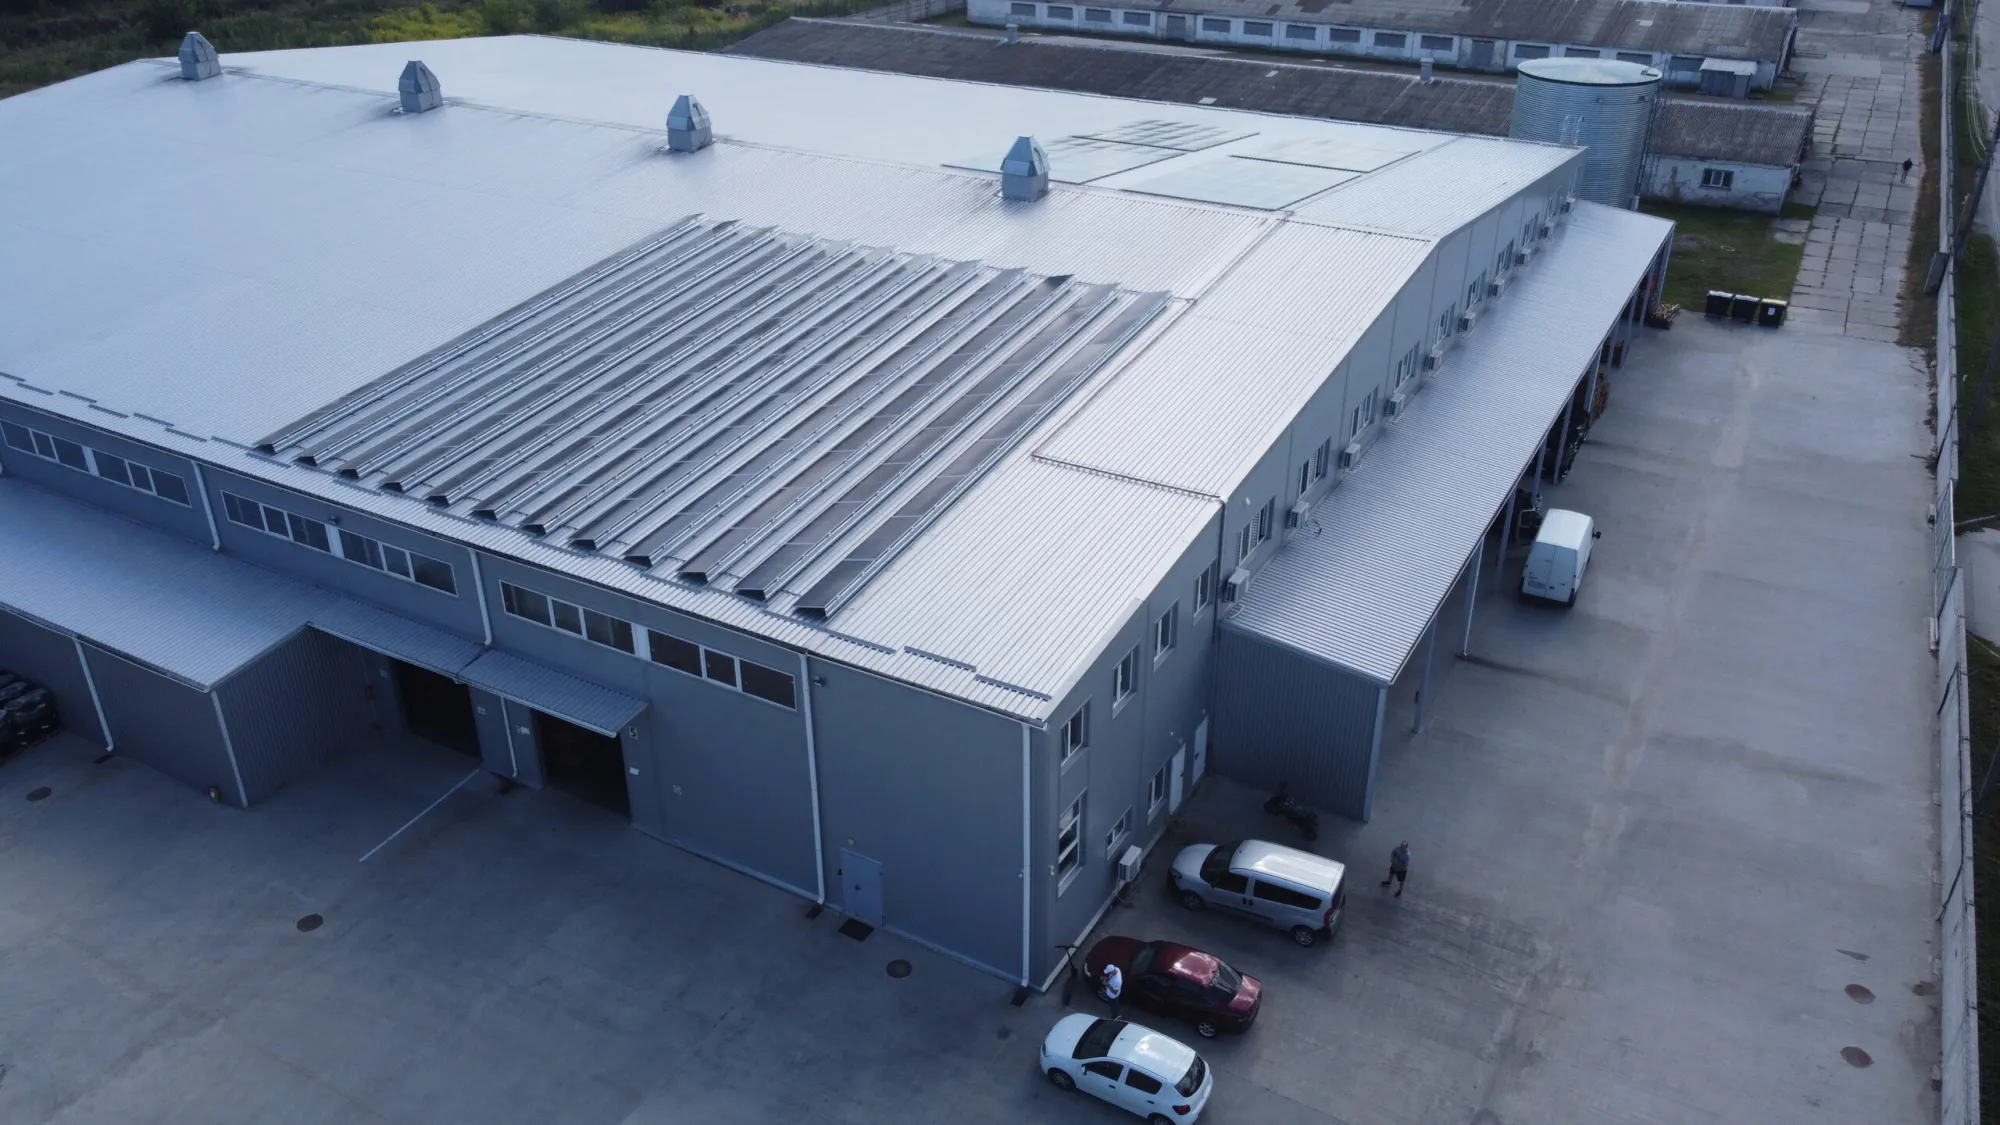
Так, бажано окремо або явно включити СЕС у договір. Обладнання на даху часто не входить у страхову суму будівлі.
Хто страхує станцію під час монтажу?
Це визначає договір підряду. Важливо, щоб між будмонтажним і майновим полісом не було проміжку без покриття.
Ця стаття має загальний інформаційний характер і не є юридичною чи страховою консультацією. Умови полісів і програм страхування воєнних ризиків змінюються, тому перевіряйте їх на дату укладання договору.
Плануєте станцію або накопичувач і хочете одразу закласти вимоги страховика і банку в проєкт? Залиште заявку у формі нижче, і фахівець Columbus Energy зв’яжеться з вами.